政策加持与市场主导 新能源汽车产业迈入稳固发展新阶段
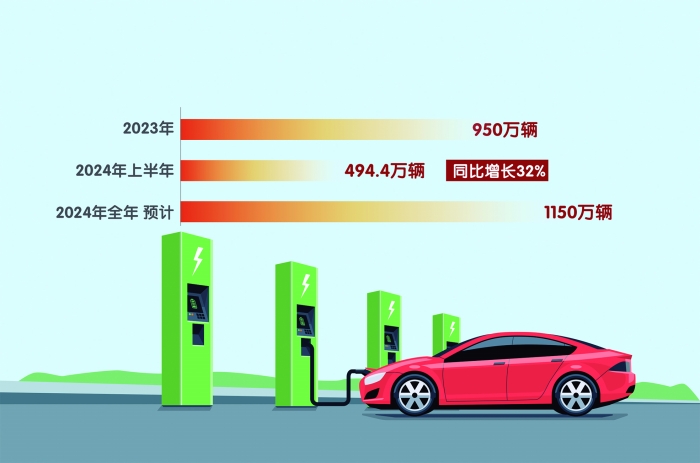
中国新能源汽车产业在密集的政策扶持与剧烈的市场变革中一路疾驰,如今已跨过一个决定性门槛——从政策驱动为主转向市场驱动为主的新阶段。\n\n一、政策体系持续夯实,为产业保驾护航\n\n回望新能源汽车的发展历程,政策始终是关键的“第一推动力”。从早期的购置补贴、免征购置税,到“双积分”政策的落地实施,再到《新能源汽车产业发展规划(2021—2035年)》的顶层设计,一套覆盖研发、生产、消费、使用全链条的政策体系逐步成型。\n\n值得注意的是,当前的政策扶持已不再是大水漫灌式的“推着走”,而是转向更精准、更体系化的“护着跑”。一方面,购置税减免政策历经多次延续,极大稳定了消费预期;另一方面,政策着力点向基础设施、电池回收、车网互动等薄弱环节延伸,补齐产业短板。各地在路权、停车、充电等方面给予差异化支持,形成了“国家定方向、地方抓落实、市场做选择”的多层次格局。\n\n更关键的是,政策的稳定性与可预期性显著增强。行业不再需要为补贴断崖式退坡而焦虑,而是可以按照中长期规划从容布局。这种“确定性”本身,就是最宝贵的政策供给。\n\n二、市场主导地位确立,内生动力全面激活\n\n判断一个产业是否真正成熟,核心看它能否脱离拐杖独立行走。乘联会数据显示,2023年中国新能源乘用车零售渗透率已突破35%,部分月份甚至超过40%,即便是政策退坡节点,市场销量也未出现明显失速,反而保持了两位数的同比增长。这一现象意味着,消费者购买新能源汽车的首要动机已从“政策优惠”转为“产品本身更好”。\n\n技术迭代是最强驱动力。电池能量密度提升、成本持续下降,使得续航里程500公里以上、价格却与传统燃油车持平的车型大量涌现;智能座舱和辅助驾驶功能的快速普及,让新能源车在产品定义上形成了对燃油车的代际优势。充电基础设施的加速铺设——全国充电桩保有量已超过800万台——则从使用环节消解了“里程焦虑”和“补能焦虑”。\n\n与此市场竞争格局高度活跃。比亚迪、特斯拉等头部车企形成规模效应,蔚来、小鹏、理想等新势力在智能化赛道各显其长,而传统车企巨头和科技公司也纷纷入局。激烈的竞争没带来内耗,反而加速了技术降本和车型丰富,最终受益的是消费者,反过来又扩大了市场基盘。\n\n三、主导背后并非高枕无忧,三点挑战需持续求解\n\n盈亏平衡仍是大量企业的现实难题,在价格战频仍的环境下,如何实现销量与利润的良性循环是第一道坎。车规级芯片、高压快充等核心技术仍有待进一步实现产业链安全可控。新能源汽车与电网协同、电池梯次利用等全生命周期闭环刚刚起步,需要更完善的法治和市场机制兜底。\n\n中国新能源汽车产业已成功跨越了“政策襁褓期”到“市场主导期”的过渡,形成了极具韧性和竞争力的生态底盘。未来的风向很明确:不会再单纯依赖政策刺激来增长,而是依靠技术、产品、模式的持续创新,才能在全球汽车产业百年变局中跑得更稳、更远。政策退居“守夜人”角色,让市场的归市场,这正是新能源汽车产业行稳致远的真正常态。